Imposto de renda do aluguel
Quando o inquilino é uma empresa e o dono do imóvel é uma pessoa física, parte do aluguel não chega ao dono: ela é descontada e recolhida como imposto de renda na fonte. O sistema calcula esse desconto, mostra na parcela, imprime no demonstrativo que o inquilino recebe e confere o que foi informado na hora da baixa.
Três coisas que o sistema não faz, e é bom saber desde já:
- ele não recolhe o imposto e não conversa com a Receita — quem recolhe é o inquilino empresa, ou a imobiliária quando é procuradora de dono que mora fora;
- ele não emite o comprovante oficial de retenção: esse é obrigação do inquilino empresa;
- ele só enxerga o que passa por ele. Se o mesmo inquilino paga outros valores ao mesmo dono por fora da imobiliária, esses valores não entram na conta.
Quem pode usar
Seção intitulada “Quem pode usar”Gestores e administradores da imobiliária. Corretores veem a parcela, mas quem baixa a parcela, configura os avisos e cuida da declaração é quem administra a locação.
Quem desconta o imposto
Seção intitulada “Quem desconta o imposto”Quem desconta é sempre o inquilino, e só quando ele é empresa. Não é escolha da imobiliária nem do dono: é a lei que define.
| Quem é o inquilino | Desconta o imposto? |
|---|---|
| Empresa em geral | Sim |
| Empresa do Simples Nacional e MEI | Sim — estar no Simples não dispensa |
| Órgão público, entidade imune ou isenta | Sim |
| Condomínio de prédio | Não |
| Pessoa física | Não — o dono recolhe por conta própria, pelo carnê-leão |
O fato de o aluguel ser pago através da imobiliária não muda nada: a obrigação continua sendo do inquilino empresa.
Do outro lado da conta: dono pessoa jurídica no Brasil não tem desconto nenhum. Não é esquecimento do sistema — é o resultado certo, e a parcela não fica pendente por isso.
O que o cadastro do cliente precisa dizer
Seção intitulada “O que o cadastro do cliente precisa dizer”O sistema descobre sozinho se o cliente é pessoa física ou empresa: isso vem do documento, e por isso é exibido, nunca perguntado. O que ele não tem como adivinhar são duas coisas, e elas ficam no card Natureza fiscal do cadastro do cliente:
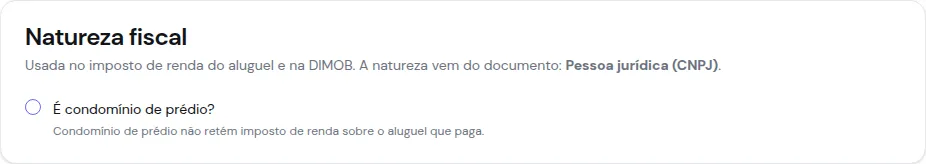
| Pergunta | Quando aparece | Para que serve |
|---|---|---|
| É condomínio de prédio? | Só com CNPJ | Condomínio de prédio não desconta o imposto. Marque aqui — o sistema nunca deduz isso do nome, porque “Condomínio Residencial X” também é nome de administradora |
| Mora fora do Brasil? | Só com CPF ou sem documento | Quem mora fora tem regra própria, explicada mais abaixo |
Como o valor é calculado
Seção intitulada “Como o valor é calculado”O cálculo é por dono e por mês, e segue esta ordem:
-
Soma do mês. O sistema soma tudo o que o mesmo inquilino pagou ao mesmo dono no mês. A alíquota é a da soma, não a de cada parcela isolada.
-
Base. Do valor somado, o sistema abate o desconto simplificado de R$ 607,20 por mês.
-
Imposto pela tabela. Sobre a base, aplica a tabela progressiva do ano e subtrai a parcela a deduzir da faixa.
-
Redutor. Subtrai a redução do imposto criada pela Lei 15.270/2025 — que entra na faixa pelo valor bruto, não pela base. A redução nunca passa do imposto apurado.
-
Piso. Se o resultado for de até R$ 10,00, nada é descontado.
A tabela de 2026
Seção intitulada “A tabela de 2026”| Base de cálculo no mês | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | — | — |
| De R$ 2.428,81 até R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 até R$ 3.751,05 | 15,0% | R$ 394,16 |
| De R$ 3.751,06 até R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
E a redução do imposto, que se aplica depois:
| Valor bruto recebido no mês | Redução |
|---|---|
| Até R$ 5.000,00 | O que zerar o imposto (até R$ 312,89) |
| De R$ 5.000,01 a R$ 7.350,00 | R$ 978,62 − (0,133145 × valor bruto) |
| Acima de R$ 7.350,00 | Nenhuma |
A tabela é mantida pela plataforma e vale por vigência: ela é cadastrada todo ano, mesmo quando os valores não mudam.
O que mais você precisa saber da conta
Seção intitulada “O que mais você precisa saber da conta”- Só entram parcelas já pagas. Uma parcela em aberto é estimativa; ela muda de mês assim que a baixa acontece. Contar parcela em aberto faria a primeira baixa do mês levar a alíquota das duas e descontar a mais — e o valor descontado não volta.
- O desconto simplificado é sempre o usado. Não há cadastro de dependentes nem de pensão do dono.
- Vários donos no mesmo imóvel: o aluguel é repartido pela cota de cada um antes da conta. Como a tabela é progressiva, dois donos com 50% cada pagam bem menos, somados, do que um dono sozinho com o valor inteiro.
- Parcela cancelada perde a apuração inteira, e o mês é recontado sem ela.
O que entra e o que fica fora da base
Seção intitulada “O que entra e o que fica fora da base”A base do imposto não é tudo o que o inquilino paga. Entra o que é rendimento do dono; fica de fora o que é despesa dele ou repasse de despesa do inquilino.
Entram na base
| Item | Por quê |
|---|---|
| Aluguel e diária | É o rendimento do dono |
| Principal do acordo de débito, com a atualização monetária | É aluguel atrasado, recebido depois |
| Encargos do acordo que vão ao dono | Idem |
| Multa e juros de atraso do dono | O dono recebeu |
| Multa de rescisão | Idem |
| Taxa de limpeza cobrada ao dono e outros débitos | Idem |
Reduzem a base: desconto concedido e devolução de estadia — os dois diminuem o que o dono recebe.
Ficam fora da base
| Item | Por quê |
|---|---|
| Taxa de administração e de intermediação | É despesa de cobrança do dono, não rendimento |
| IPTU e condomínio pagos pelo inquilino | É repasse de despesa do inquilino |
| Seguro do dono, outros créditos, devolução de caução | Não é rendimento de aluguel |
| Itens da imobiliária e honorários | Não chegam ao dono |
| Os dois acertos do mês anterior | O aluguel já foi tributado no mês em que a parcela original foi paga; tributar o acerto cobraria duas vezes |
O imposto na parcela
Seção intitulada “O imposto na parcela”Abra a linha da parcela para ver o detalhamento. O imposto aparece como um item próprio, e o bloco da direita mostra quem retém e até quando recolher.
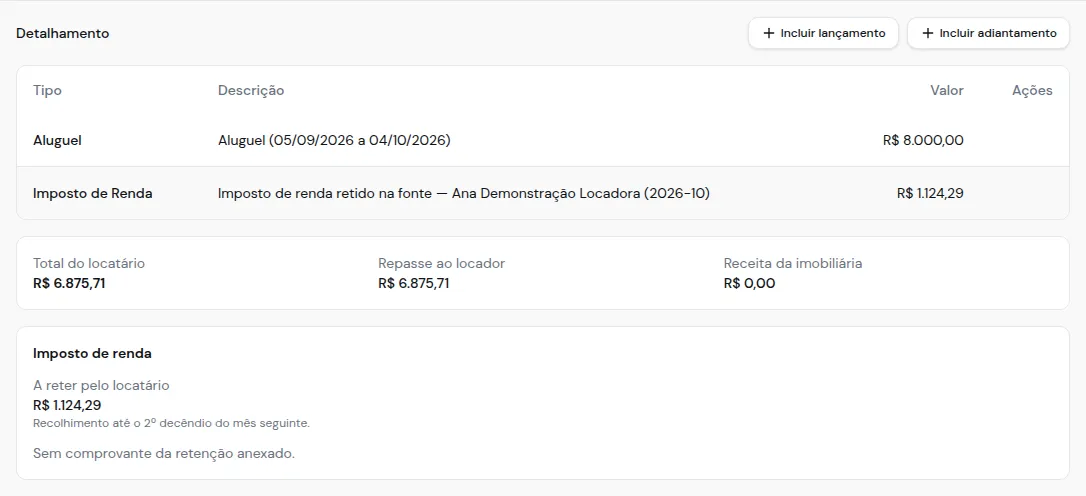
O item nasce na geração da parcela, como estimativa pela tabela vigente na data do vencimento, e é refeito na baixa, pela tabela vigente na data do pagamento. O que vale é a data em que o inquilino pagou.
A baixa e o confronto
Seção intitulada “A baixa e o confronto”Na baixa de uma parcela que tem imposto, aparece o campo Imposto de renda retido, já preenchido com o que o sistema apurou.
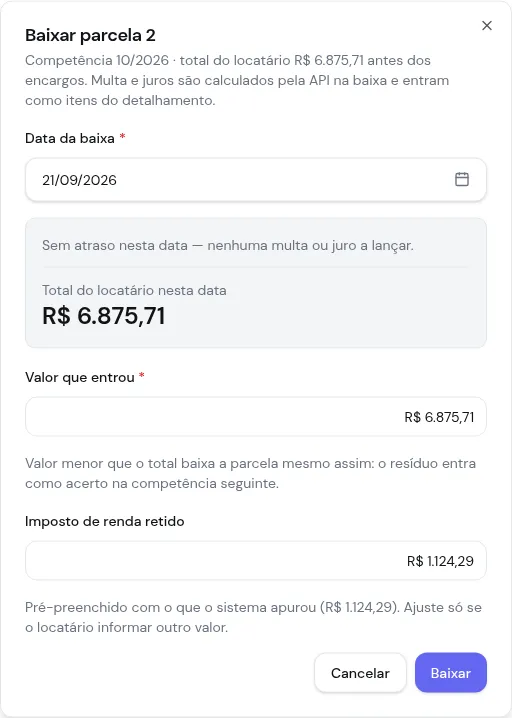
Ajuste esse campo só se o inquilino informar outro valor. Ele é registro do que o inquilino declarou ter descontado — não substitui a conta do sistema.
Quando os dois valores são diferentes, três coisas acontecem:
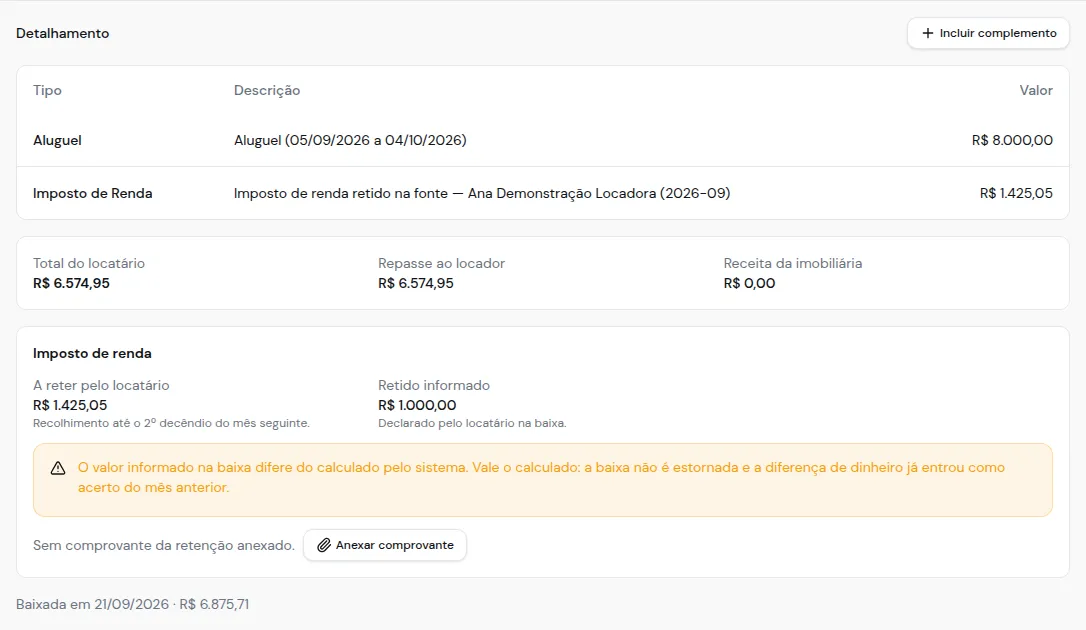
- Vale o calculado. A baixa não é estornada e a parcela não reabre.
- A diferença de dinheiro vira Acerto do Mês Anterior na parcela seguinte — para mais ou para menos, conforme o inquilino tenha descontado a menos ou a mais.
- Um aviso é disparado para quem estiver configurado na aba Fiscal, porque alguém precisa conciliar a guia com o inquilino.
O comprovante do inquilino
Seção intitulada “O comprovante do inquilino”Depois da baixa, você pode anexar o comprovante que o inquilino enviar — a guia ou o informe. É opcional: pode ser substituído, pode ser removido e não trava nada.
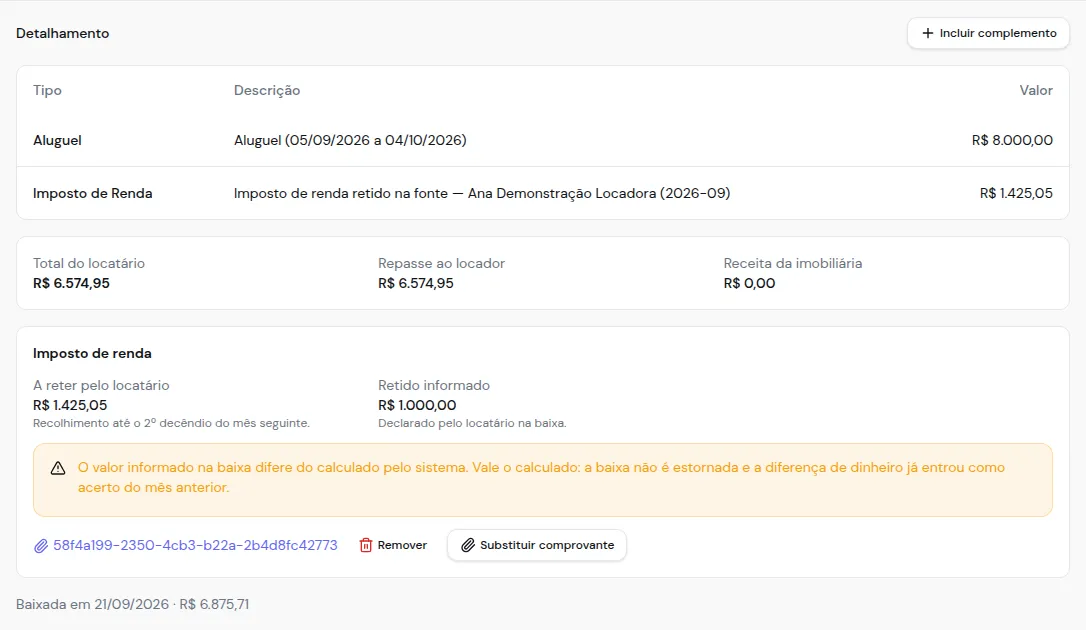
A única regra é a ordem: o comprovante entra depois da baixa, porque antes dela não houve retenção de que ele seja prova.
Dono que mora fora do Brasil
Seção intitulada “Dono que mora fora do Brasil”Aqui a regra é outra, e a diferença mais importante não é o percentual: é quem recolhe. Quando a imobiliária administra o aluguel como procuradora do dono, é ela a responsável pelo recolhimento.
No cadastro do cliente, marque Mora fora do Brasil? e informe o país:
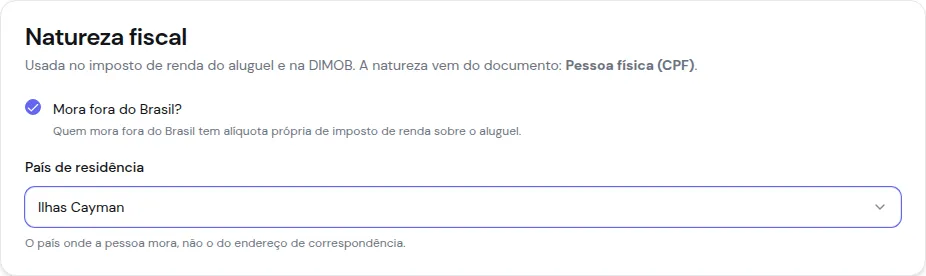
A marca de procuração fica na parte locadora do contrato, não no cliente: a procuração é daquele contrato.
| Situação | O que o sistema faz |
|---|---|
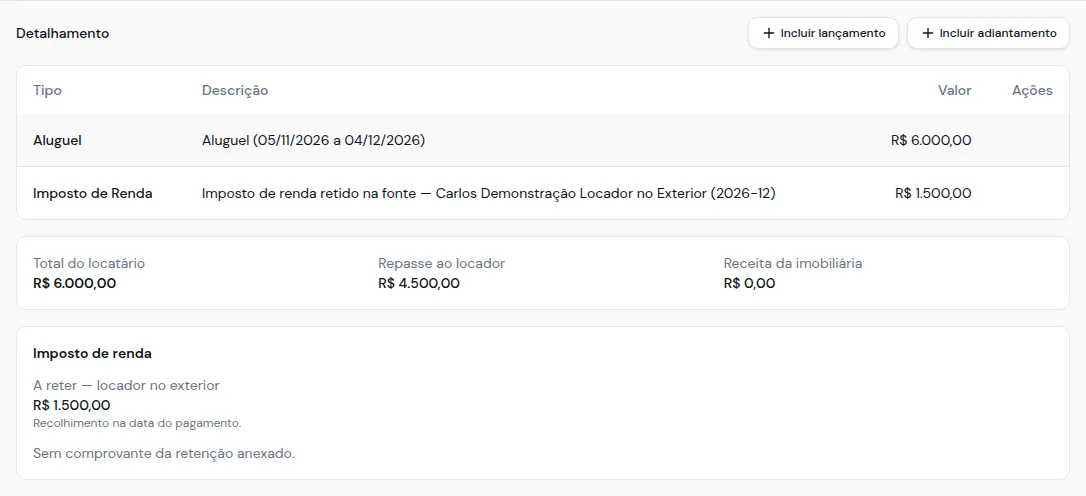
| País sem tributação favorecida | Desconta 15% sobre o valor bruto |
| País com tributação favorecida | Desconta 25% sobre o valor bruto |
| Mora fora, mas sem país cadastrado | Desconta 15% — a alíquota maior depende de o país estar na lista |
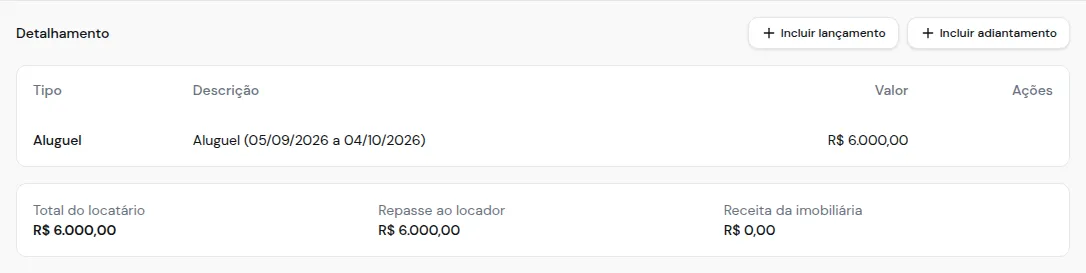
| Sem a marca de procuradora no contrato | Nada é lançado e o repasse sai cheio |
Nesse trilho não existem tabela progressiva, desconto simplificado nem redutor: a alíquota incide sobre o valor bruto. E o prazo é outro — o recolhimento vence na data do pagamento, com o código 9478.
Sem a marca de procuradora, a parcela sai assim — sem item de imposto e com o repasse cheio:
A lista dos 25%
Seção intitulada “A lista dos 25%”São 56 países e dependências marcados pela plataforma, a partir do art. 1º da IN RFB 1.037/2010 na redação da IN 2.265/2025. A lista muda por ato da Receita, e a plataforma a mantém atualizada — não é campo da imobiliária.
Dois pontos que costumam gerar dúvida:
- a Irlanda está na lista; os Emirados Árabes Unidos saíram dela em 2025;
- regiões isoladas como Campione d’Italia, Labuan e a Ilha de Qeshm não marcam o país inteiro. Marcar Itália, Malásia ou Irã faria todo dono residente naqueles países pagar 25% sem fundamento.
Quem é avisado
Seção intitulada “Quem é avisado”Na configuração da locação, aba Fiscal, você escolhe quem recebe o aviso quando o valor informado na baixa diverge do calculado:
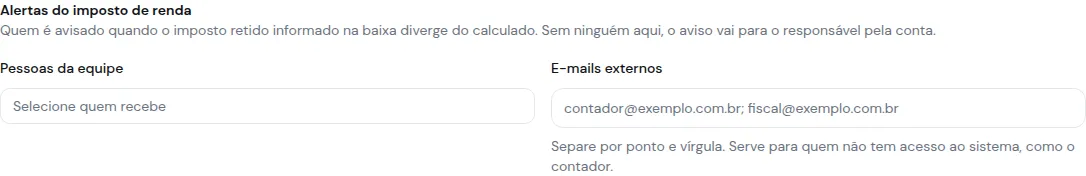
São dois avisos diferentes, e eles não se misturam de propósito: o da divergência é rotina do mês seguinte; o do dono no exterior é recolhimento no mesmo dia.
Sem ninguém configurado, o aviso vai para o responsável pela conta — silêncio nunca é a leitura de “não configurei”.
Interpretações do sistema
Seção intitulada “Interpretações do sistema”Em alguns pontos a norma não dá resposta, e o sistema adotou a leitura mais conservadora. Eles estão marcados ao longo da página e reunidos aqui:
- com mais de um inquilino, o primeiro da lista é quem retém;
- o piso de R$ 10,00 não alcança o dono que mora fora;
- “dia útil” no prazo de recolhimento considera feriado nacional; feriado estadual e municipal não entram, então a data pode sair um dia adiantada onde houver feriado local.
Dúvidas frequentes
Seção intitulada “Dúvidas frequentes”O sistema recolhe o imposto para mim? Não. Ele calcula, mostra, avisa e registra. Quem recolhe é o inquilino empresa — ou a imobiliária, quando é procuradora de dono que mora fora.
O dono pode usar o extrato como comprovante de retenção? Não. O comprovante oficial é obrigação do inquilino empresa. Veja Extratos de locação.
Mudei o valor do imposto na baixa e o sistema manteve o dele. Está errado? Não. O valor informado é registro do que o inquilino declarou; o que vale é o calculado. A diferença de dinheiro entra como acerto na parcela seguinte.
O imposto apareceu com R$ 0,00. Por quê? Ou o valor do mês ficou abaixo da primeira faixa, ou o imposto deu até R$ 10,00 — que não é descontado. A apuração é gravada mesmo assim, porque ela compõe a soma do mês.